Чи є платником земельного податку юридична особа – платник єдиного податку третьої групи, що є власником земельної ділянки, на якій здійснюється будівництво?
Чи є платником земельного податку юридична особа – платник єдиного податку третьої групи, що є власником земельної ділянки, на якій здійснюється будівництво?
23.06.2024 | 11:16
Головне управління ДПС в Одеській області інформує, що відповідно до ст.cт. 269, 270 Податкового кодексу України (із змінами, далі – ПКУ) платниками земельного податку є:
власники земельних ділянок, земельних часток (паїв);
землекористувачі, яким відповідно до закону надані у користування земельні ділянки державної та комунальної власності на правах постійного користування.
Особливості справляння податку суб’єктами господарювання, які застосовують спрощену систему оподаткування, обліку та звітності, встановлюються главою 1 розд. XIV ПКУ (п. 269.2 ст. 269 ПКУ).
Зокрема, платники єдиного податку звільняються від обов’язку нарахування, сплати та подання податкової звітності з податку на майно в частині земельного податку за земельні ділянки, що використовуються платниками єдиного податку першої – третьої груп для провадження господарської діяльності (крім діяльності з надання земельних ділянок та/або нерухомого майна, що знаходиться на таких земельних ділянках, в оренду (найм), позичку, на іншому праві користування) (п.п. 4 п. 297.1 ст. 297 ПКУ).
Господарська діяльність – діяльність особи, що пов’язана з виробництвом (виготовленням) та/або реалізацією товарів, виконанням робіт, наданням послуг, спрямована на отримання доходу і проводиться такою особою самостійно та/або через свої відокремлені підрозділи, а також через будь-яку іншу особу, що діє на користь першої особи, зокрема за договорами комісії, доручення та агентськими договорам (п.п. 14.1.36 п. 14.1 ст. 14 ПКУ).
Тобто, у разі здійснення будівництва (в тому числі виробничих об’єктів), юридична особа не використовує у господарській діяльності свої земельні ділянки. Відповідно не виконуються умови, які звільняють платника єдиного податку від сплати земельного податку.
Отже, юридична особа – платник єдиного податку третьої групи, що є власником земельної ділянки, на якій здійснюється будівництво (у тому числі виробничих об’єктів), сплачує земельний податок на загальних підставах.
Головне управління ДПС в Одеській області
тел.: (048) 705-60-18
Громада у соцмережах:


Поділитися
Схожі новини
01.09.2026
Як відкрити власну справу: від реєстрації ФОП до подання звітності
Більше подробиць шукайте у пам'ятці за посиланням. Громада у соцмережах:
26.08.2026
Як діяти, якщо платник податків зазнав шкоди руйнації внаслідок російської агресії
Подробиці на зображенні. Головне управління ДПС в Одеській області тел.: (048) 705-60-18 Громада у соцмережах:
25.08.2026
Чи має право на податкову знижку військовослужбовець, який отримує грошове забезпечення
Головне управління ДПС в Одеській області повідомляє, що податковий кодекс України від 02 грудня 2010 року № 2755-VІ із змінами та доповненнями (далі – ПКУ), який регламентує порядок оподаткування доходів фізичних осіб, у тому числі військовослужбов ...
24.08.2026
Хто є платником мінімального податкового зобов’язання за успадковану землю?
Головне управління ДПС в Одеській області повідомляє, що якщо земельна ділянка перейшла у спадщину, а чинний договір оренди залишається зареєстрованим і не припинений, мінімальне податкове зобов’язання (МПЗ) за таку землю визначає орендар, а не спад ...
21.08.2026
Тимчасове звільнення від виконання податкових обов'язків для бізнесу, що постраждав від війни
Якщо підприємство або ФОП через наслідки війни не можуть вчасно подавати звітність чи сплачувати податки, вони можуть отримати тимчасове звільнення від виконання цих обов’язків. Така можливість передбачена Податковим кодексом України&n ...
Інші новини
Всі новини
Молодь та спорт
Роздільнянська територіальна громада
Звернення міського голови
12.09.2026 | 08:00
Привітання голови з Днем фізичної культури і спорту України
Шановні спортсмени, тренери, ветерани спорту, працівники сфери фізичної культури та спорту, прихильники здорового способу життя! ⠀ Щиро вітаю вас із Днем фізичної культури і спорту України! ⠀ Це свято сили, витривалості, наполегливості та незламного д ...

Роздільнянська територіальна громада
Соціальна політика
Юридична та правнича допомога
11.09.2026 | 14:14
Безоплатний проїзд дітей з багатодітних сімей: умови та як діяти у випадку відмови
Діти з багатодітних сімей мають право на безоплатний проїзд. У картках розповідаємо — на який транспорт поширюється пільга та що робити, якщо водій чи перевізник безпідставно відмовляє у безоплатному проїзді. Детальніше розповідають юристи систем ...
Роздільнянська територіальна громада
Медична сфера
11.09.2026 | 13:56
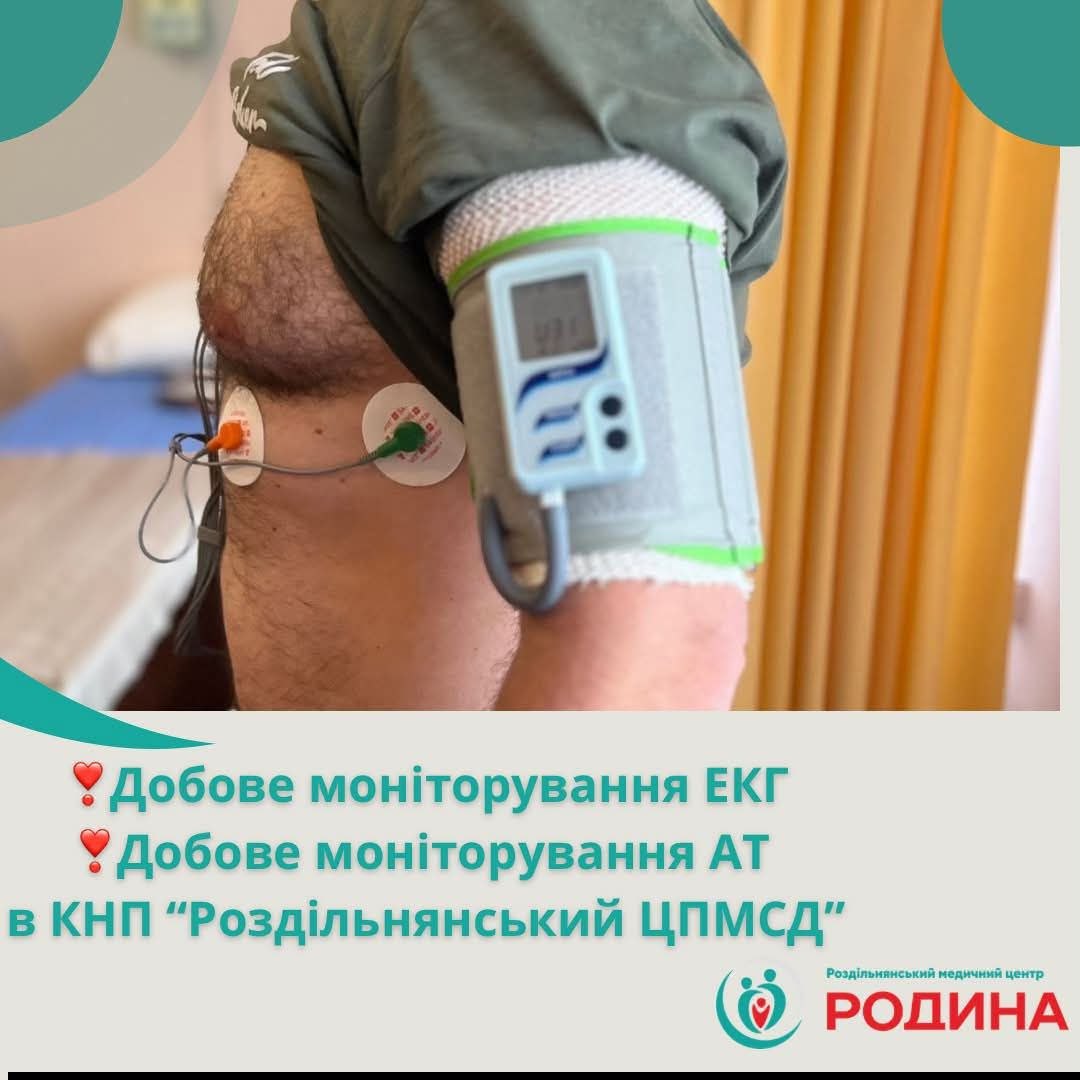
Слідкуйте за своїм здоров’ям разом із нами
У КНП «Роздільнянський центр первинної медико-санітарної допомоги» Роздільнянської міської ради доступні сучасні методи добового моніторингу роботи серця та артеріального тиску. 🔹 Добове (холтерівське) моніторування ЕКГ 🔹 Добове монітору ...