Чи може один із батьків отримати податкову знижку за навчання дитини, якщо в документах про сплату зазначено іншого із батьків?
Чи може один із батьків отримати податкову знижку за навчання дитини, якщо в документах про сплату зазначено іншого із батьків?
06.11.2024 | 14:53
Головне управління ДПС в Одеській області інформує, що право платника податку на податкову знижку, підстави для її нарахування, перелік витрат, дозволених до включення до податкової знижки, обмеження права на її нарахування визначені статтею 166 ПКУ.
Відповідно до підпункту 166.3.3 пункту 166.3 статті 166 ПКУ платник податку має право включити до податкової знижки у зменшення оподатковуваного доходу платника податку за наслідками звітного податкового року, нарахованого у вигляді заробітної плати, зменшеного з урахуванням положень пункту 164.6 статті 164 ПКУ, витрати у вигляді суми коштів, сплачених платником податку на користь вітчизняних закладів дошкільної, позашкільної, загальної середньої, професійної (професійно-технічної) та вищої освіти для компенсації вартості здобуття відповідної освіти таким платником податку та/або членом його сім'ї першого ступеня споріднення та/або особи, над якою встановлено опіку чи піклування, або яку влаштовано до прийомної сім'ї, дитячого будинку сімейного типу, якщо такого платника податку призначено відповідно опікуном, піклувальником, прийомним батьком, прийомною матір'ю, батьком-вихователем, матір'ю-вихователькою.
Членами сім'ї фізичної особи першого ступеня споріднення для цілей розділу IV ПКУ вважаються її батьки, її чоловік або дружина, діти такої фізичної особи, у тому числі усиновлені (підпункт 14.1.263 пункту 14.1 статті 14 ПКУ).
До податкової знижки включаються фактично здійснені протягом звітного податкового року платником податку витрати, підтверджені відповідними платіжними та розрахунковими документами, зокрема квитанціями, фіскальними або товарними чеками, прибутковими касовими ордерами, що ідентифікують продавця товарів (робіт, послуг) і особу, яка звертається за податковою знижкою (їх покупця (отримувача), а також копіями договорів за їх наявності в яких обов'язково повинно бути відображено вартість таких товарів (робіт, послуг) і строк оплати за такі товари (роботи, послуги)) (підпункт 166.2.1 пункту 166.2 статті 166 ПКУ).
Копії зазначених у підпункті 166.2.1 пункту 166.2 статті 166 ПКУ документів (крім електронних розрахункових документів) надаються разом з податковою декларацією про майновий стан і доходи, а оригінали цих документів не надсилаються контролюючому органу, але підлягають зберіганню платником податку протягом строку давності, встановленого ПКУ (підпункт 166.2.2 пункту 166.2 статті 166 ПКУ).
У разі якщо відповідні витрати підтверджені електронним розрахунковим документом, платник податків зазначає в податковій декларації лише реквізити електронного розрахункового документа.
Суспільні відносини, що виникають у процесі реалізації конституційного права людини на освіту, прав та обов'язків фізичних і юридичних осіб, які беруть участь у реалізації цього права, регулює Закон України від 05 вересня 2017 року № 2145-VІІІ "Про освіту".
Частиною шостою статті 79 Закону № 2145 встановлено, що розмір та умови оплати за навчання, підготовку, перепідготовку, підвищення кваліфікації, за надання додаткових освітніх послуг встановлюються договором.
Договір укладається між закладом освіти і здобувачем освіти (його законними представниками) та/або юридичною чи фізичною особою, яка здійснює оплату.
Враховуючи викладене, з метою використання права на податкову знижку у зменшення оподатковуваного доходу за наслідками звітного податкового року, нарахованого у вигляді заробітної плати, платник податку має право включити фактично здійснені ним витрати у вигляді суми коштів, сплачених на користь вітчизняних закладів дошкільної, позашкільної, загальної середньої освіти для компенсації вартості здобуття відповідної освіти такого платника податку та/або члена його сім'ї першого ступеня споріднення, підтверджені відповідними платіжними та розрахунковими документами, зокрема, квитанціями, фіскальними чеками, прибутковими касовими ордерами, що ідентифікують надавача послуг і особу, яка звертається за податковою знижкою (їх отримувача), а також копією договору в якому обов'язково повинно бути відображено заклад освіти – надавача послуг і здобувача освіти – отримувача послуг (його законного представника), вартість таких послуг і строк оплати за такі послуги.
При цьому, в договорі про навчання повинні бути зазначені прізвище, ім'я та по батькові особи, яка буде безпосередньо навчатися (дитини).
Головне управління ДПС в Одеській області
тел.: (048) 705-60-18
Громада у соцмережах:


Поділитися
Схожі новини
16.09.2026
Долучайтеся до опитування щодо безбар’єрності взаємодії та послуг в органах ДПС
Запрошуємо взяти участь в анонімному опитуванні, яке проводить Державна податкова служба України для оцінки потреб осіб з інвалідністю та осіб з інвалідністю внаслідок війни щодо фізичної, інформаційної та цифрової доступності (безбар’єрності) взаєм ...
01.09.2026
Як відкрити власну справу: від реєстрації ФОП до подання звітності
Більше подробиць шукайте у пам'ятці за посиланням. Громада у соцмережах:
26.08.2026
Як діяти, якщо платник податків зазнав шкоди руйнації внаслідок російської агресії
Подробиці на зображенні. Головне управління ДПС в Одеській області тел.: (048) 705-60-18 Громада у соцмережах:
25.08.2026
Чи має право на податкову знижку військовослужбовець, який отримує грошове забезпечення
Головне управління ДПС в Одеській області повідомляє, що податковий кодекс України від 02 грудня 2010 року № 2755-VІ із змінами та доповненнями (далі – ПКУ), який регламентує порядок оподаткування доходів фізичних осіб, у тому числі військовослужбов ...
24.08.2026
Хто є платником мінімального податкового зобов’язання за успадковану землю?
Головне управління ДПС в Одеській області повідомляє, що якщо земельна ділянка перейшла у спадщину, а чинний договір оренди залишається зареєстрованим і не припинений, мінімальне податкове зобов’язання (МПЗ) за таку землю визначає орендар, а не спад ...
Інші новини
Всі новини
Держпродспоживслужба
24.09.2026 | 10:31
Сигналізаційне повідомлення №13 від 17.09.2026 року
За даними фітосанітарного моніторингу, на сходах озимого ріпаку спостерігається заселення та пошкодження рослин шкідниками: хрестоцвітими та ріпаковими блішками, гусеницями озимої совки, несправжньогусеницями ріпакового пильщика. Фіксується літ імаго ріп ...

Роздільнянська територіальна громада
Роздільнянський ЦНАП
Події, анонси, заходи, об'яви, повідомлення
23.09.2026 | 21:52
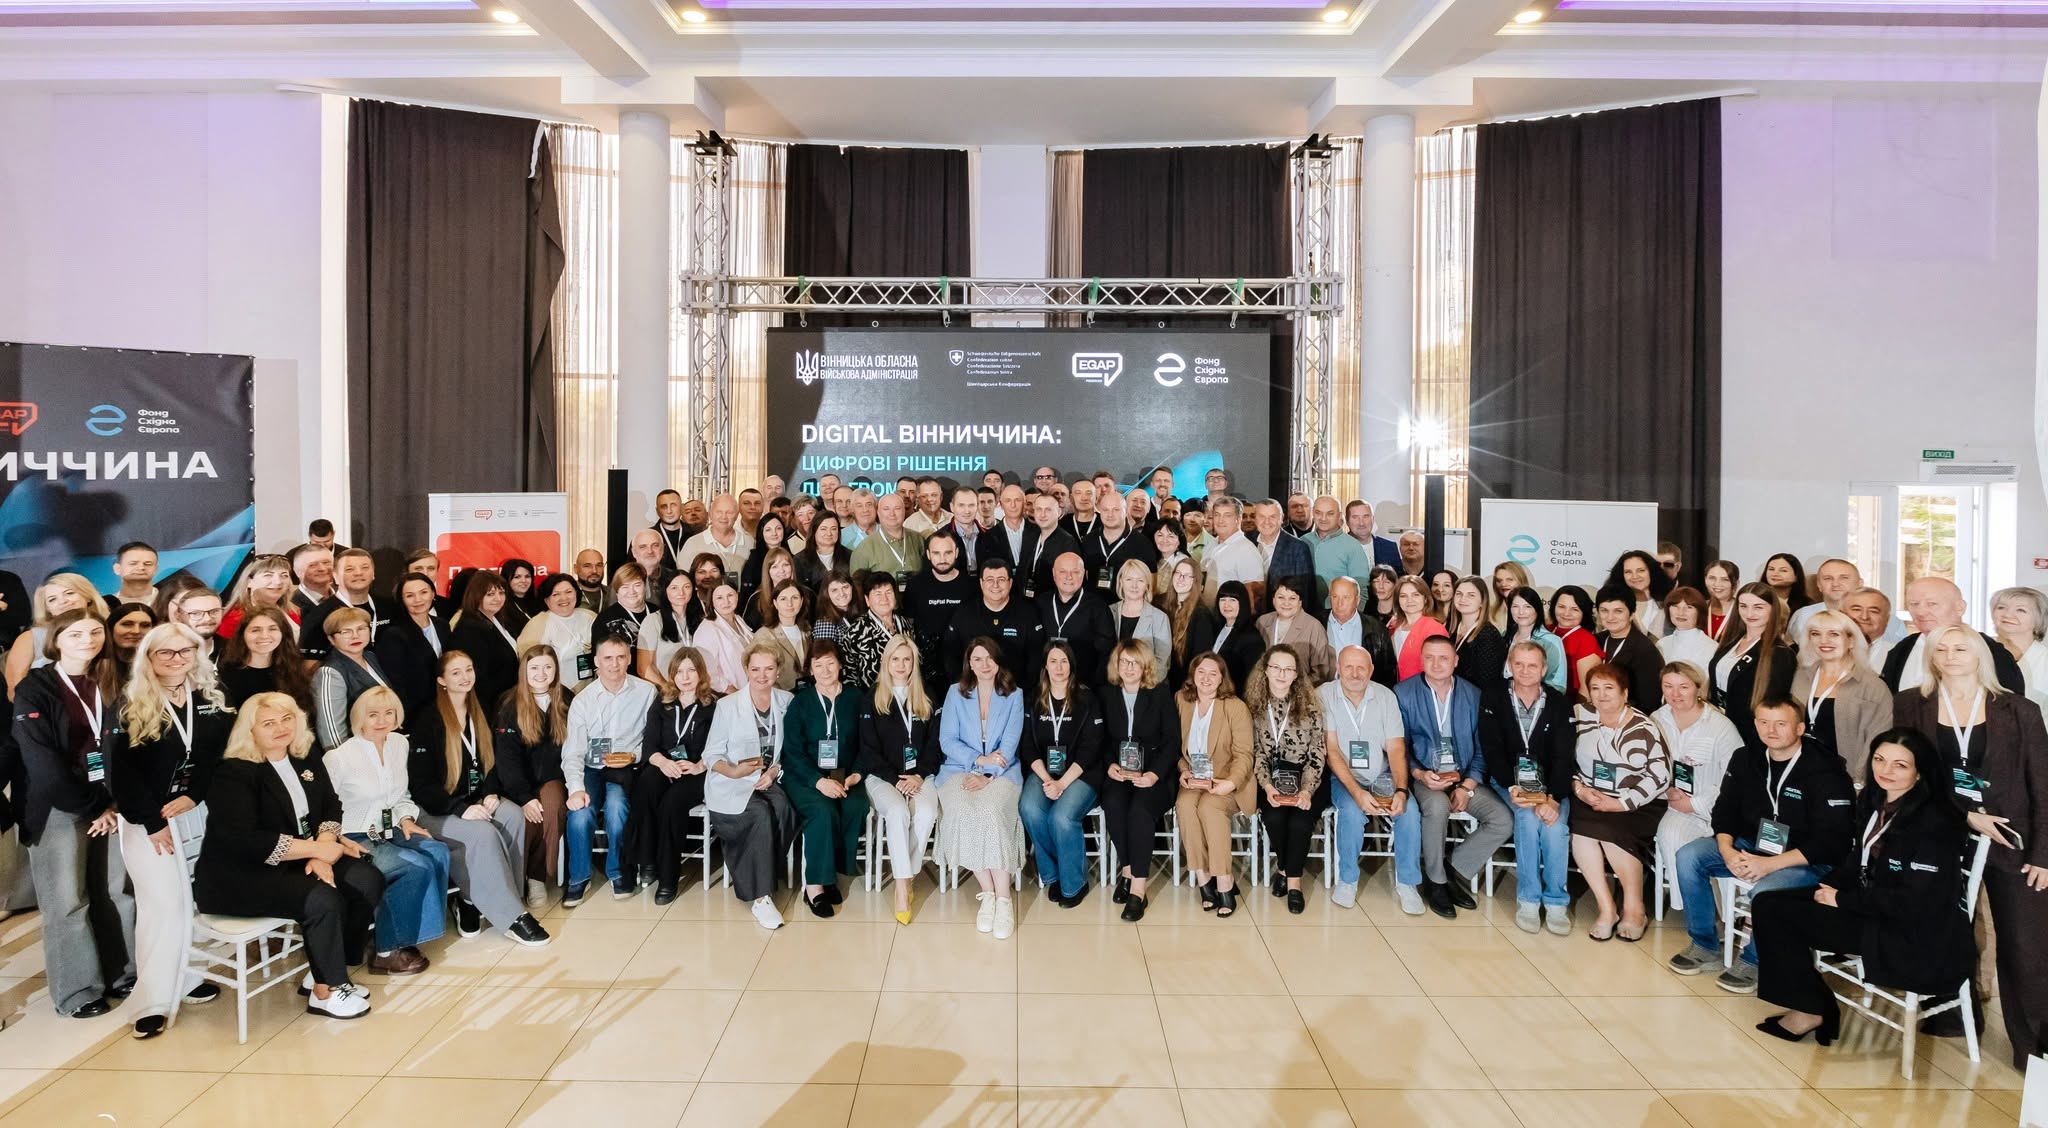
Що Форум цифрових лідерів означає для Роздільнянської громади?
21-22 вересня у Львові відбувся Форум цифрових лідерів. Роздільнянську міську раду на ньому представляв Іван Катков — головний спеціаліст відділу комунікацій, цифрової трансформації та інформаційно-технічного забезпечення. Форум зібрав понад 180 ...
Роздільнянська територіальна громада
Роздільнянський ЦНАП
Комунікації та цифрова трансформація
23.09.2026 | 18:25
Цифровий розвиток громади: рішення, які працюють для людей
Скільки часу людина витрачає на отримання послуги? Чи може скористатися нею без сторонньої допомоги? Наскільки захищені її дані? Саме з таких практичних питань починається цифровий розвиток громади. ⠀ 16-17 вересня Роздільнянський міський голова Валерій ...