Яким чином оподатковується дохід, отриманий від продажу земельної ділянки, що перебуває у власності ФО понад три роки, якщо земельна ділянка перевищує норми безоплатної передачі, визначеної ст. 121 Земельного кодексу України?
Яким чином оподатковується дохід, отриманий від продажу земельної ділянки, що перебуває у власності ФО понад три роки, якщо земельна ділянка перевищує норми безоплатної передачі, визначеної ст. 121 Земельного кодексу України?
07.11.2024 | 15:07
Головне управління ДПС в Одеській області інформує, що відповідно до п.п. 163.1.1 п. 163.1 ст. 163 Податкового кодексу України від 02 грудня 2010 року № 2755-VI (далі – ПКУ) об’єктом оподаткування доходів фізичних осіб – резидентів є загальний місячний (річний) оподатковуваний дохід.
До загального місячного (річного) оподатковуваного доходу платника податку включається, зокрема частина доходів від операцій з майном, розмір якої визначається згідно з положеннями ст. 172 ПКУ (п.п. 164.2.4 п. 164.2 ст. 164 ПКУ).
Відповідно до п. 172.1 ст. 172 ПКУ не оподатковується один раз протягом звітного податкового року, за умови перебування такого майна у власності платника податку більше трьох років, зокрема дохід, отриманий платником податку від продажу (обміну), зокрема, земельної ділянки, що не перевищує норми безоплатної передачі, визначені ст. 121 Земельного кодексу України від 25 жовтня 2001 року № 2768-III (далі – ЗКУ) залежно від її призначення.
Умова щодо перебування такого майна у власності платника податку більше трьох років не поширюється на майно, отримане платником податку у спадщину.
Згідно з частиною першою ст. 121 ЗКУ встановлено норми безоплатної передачі у власність земельних ділянок громадянам із земель державної або комунальної власності, зокрема, в таких розмірах:
а) для ведення фермерського господарства – в розмірі земельної частки (паю), визначеної для членів сільськогосподарських підприємств, розташованих на території сільської, селищної, міської ради, де знаходиться фермерське господарство. Якщо на території сільської, селищної, міської ради розташовано декілька сільськогосподарських підприємств, розмір земельної частки (паю) визначається як середній по цих підприємствах. У разі відсутності сільськогосподарських підприємств на території відповідної ради розмір земельної частки (паю) визначається як середній по району;
б) для ведення особистого селянського господарства – не більше 2,0 гектара;
в) для ведення садівництва – не більше 0,12 гектара;
г) для будівництва і обслуговування жилого будинку, господарських будівель і споруд (присадибна ділянка) у селах – не більше 0,25 гектара, в селищах – не більше 0,15 гектара, в містах – не більше 0,10 гектара;
ґ) для індивідуального дачного будівництва – не більше 0,10 гектара;
д) для будівництва індивідуальних гаражів – не більше 0,01 гектара.
Згідно з п. 172.2 ст. 172 ПКУ дохід, отриманий платником податку від продажу протягом звітного (податкового) року другого об’єкта нерухомості (крім операцій з відчуження житлової нерухомості банками в порядку звернення стягнення за договорами іпотеки, що забезпечують кредит, наданий в іноземній валюті), із зазначених у п. 172.1 ст. 172 ПКУ, або від продажу об’єкта нерухомості, не зазначеного у п. 172.1 ст. 172 ПКУ, підлягає оподаткуванню за ставкою 5 відс., визначеною п. 167.2 ст. 167 ПКУ.
Відповідно до п.п. 1.1 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ платниками військового збору є особи, визначені п. 162.1 ст. 162 розд. ІV ПКУ, зокрема, фізична особа – резидент, яка отримує доходи з джерела їх походження в Україні.
Підпунктом 1.4 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ визначено, що нарахування, утримання та сплата (перерахування) військового збору до бюджету здійснюються в порядку, встановленому розд. IV «Податок на доходи фізичних осіб» ПКУ, з урахуванням особливостей, визначених підрозд. 1 «Особливості справляння податку на доходи фізичних осіб» розд. XX «Перехідні положення» ПКУ, за ставкою, визначеною п.п. 1.3 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ, – 1,5 відс. від об’єкта оподаткування.
Згідно з п.п. 1.2 п. 16 прим. 1 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ об’єктом оподаткування військовим збором є доходи, визначені ст. 163 розд. ІV ПКУ, зокрема, загальний місячний (річний) оподатковуваний дохід, до якого згідно з п.п. 164.2.4 п. 164.2 ст. 164 розд. ІV ПКУ включається частина доходу від операцій з майном, розмір якої визначається згідно з положеннями ст. 172 розд. ІV ПКУ.
Тобто, не підлягає оподаткуванню дохід, отриманий фізичною особою від продажу не частіше одного разу протягом звітного податкового року земельної ділянки, яка перебувала у власності більше трьох років чи отримана в спадщину та не перевищує норми безоплатної передачі, встановлені ст. 121 ЗКУ.
Дохід, отриманий платником податку – фізичною особою – резидентом від продажу об’єкта нерухомості, не зазначеного у п. 172.1 ст. 172 ПКУ (земельної ділянки, що перевищує норми безоплатної передачі), включається у повному обсязі до загального місячного (річного) оподатковуваного доходу платника податку та оподатковується податком на доходи фізичних осіб за ставкою 5 відс. та військовим збором за ставкою 1,5 відсотка.
Головне управління ДПС в Одеській області
тел.: (048) 705-60-18
Громада у соцмережах:


Поділитися
Схожі новини
16.09.2026
Долучайтеся до опитування щодо безбар’єрності взаємодії та послуг в органах ДПС
Запрошуємо взяти участь в анонімному опитуванні, яке проводить Державна податкова служба України для оцінки потреб осіб з інвалідністю та осіб з інвалідністю внаслідок війни щодо фізичної, інформаційної та цифрової доступності (безбар’єрності) взаєм ...
01.09.2026
Як відкрити власну справу: від реєстрації ФОП до подання звітності
Більше подробиць шукайте у пам'ятці за посиланням. Громада у соцмережах:
26.08.2026
Як діяти, якщо платник податків зазнав шкоди руйнації внаслідок російської агресії
Подробиці на зображенні. Головне управління ДПС в Одеській області тел.: (048) 705-60-18 Громада у соцмережах:
25.08.2026
Чи має право на податкову знижку військовослужбовець, який отримує грошове забезпечення
Головне управління ДПС в Одеській області повідомляє, що податковий кодекс України від 02 грудня 2010 року № 2755-VІ із змінами та доповненнями (далі – ПКУ), який регламентує порядок оподаткування доходів фізичних осіб, у тому числі військовослужбов ...
24.08.2026
Хто є платником мінімального податкового зобов’язання за успадковану землю?
Головне управління ДПС в Одеській області повідомляє, що якщо земельна ділянка перейшла у спадщину, а чинний договір оренди залишається зареєстрованим і не припинений, мінімальне податкове зобов’язання (МПЗ) за таку землю визначає орендар, а не спад ...
Інші новини
Всі новини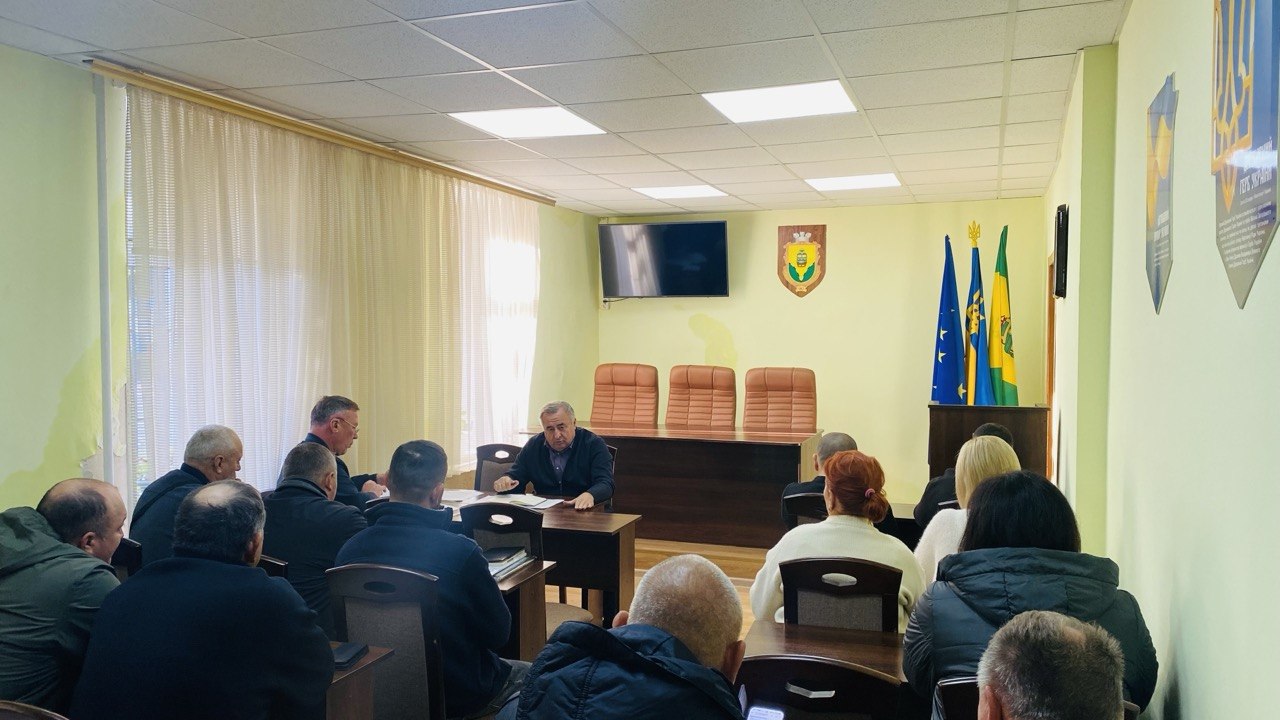
Роздільнянська територіальна громада
Події, анонси, заходи, об'яви, повідомлення
21.10.2026 | 17:11
У Роздільнянській міській раді відбулася нарада зі старостами: ключові питання життєдіяльності громади та плани на майбутнє
20 жовтня 2026 року у залі засідань Роздільнянської міської ради під головуванням міського голови Валерія Шовкалюка відбулася планова нарада зі старостами старостинських округів. Учасники зібрання обговорили низку критично важливих питань — від підг ...
Роздільнянська територіальна громада
Благоустрій та житлово-комунальне господарство
21.10.2026 | 13:38
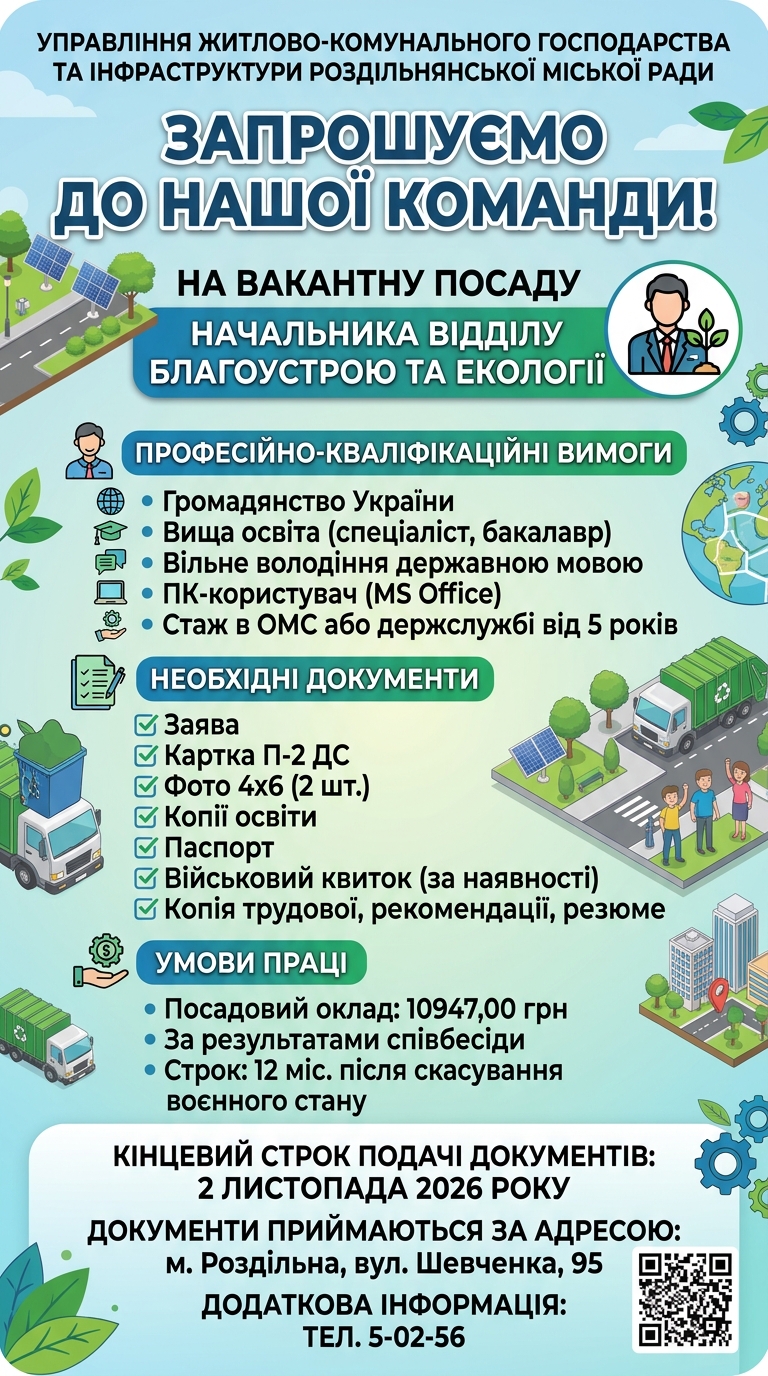
Оголошення про вакантну посаду начальника відділу благоустрою та екології Управління житлово-комунального господарства та інфраструктури Роздільнянської міської ради
Управління житлово-комунального господарства та інфраструктури Роздільнянської міської ради оголошує про вакантну посаду начальника відділу благоустрою та екології

Роздільнянська територіальна громада
Молодіжна рада
21.10.2026 | 09:27
Набір учасників для участі в проєкті «Молодь діє: школа молодіжного впливу громад Одещини»
Молодіжна рада при Одеській обласній державній (військовій) адміністрації інформує про набір учасників для участі в проєкті «Молодь діє: школа молодіжного впливу громад Одещини», спрямованого на посилення спроможності молоді Одеської області в ...