Як буде визначатись кількість порушень у сфері використання РРО та/або ПРРО?
01.05.2025 | 11:46

Головне управління ДПС в Одеській області інформує, що відповідно до п. 1 ст. 17 Закону України від 06 липня 1995 року № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» із змінами та доповненнями (далі – Закон № 265) до суб’єктів господарювання, які здійснюють розрахункові операції за товари (послуги), за рішенням відповідних контролюючих органів застосовуються фінансові санкції у разі встановлення в ході перевірки факту: проведення розрахункових операцій з використанням реєстраторів розрахункових операцій (далі – РРО), програмних РРО (далі – ПРРО) або розрахункових книжок (далі – РК) на неповну суму вартості проданих товарів (наданих послуг) або неповну суму розрахунку при організації та проведенні азартних ігор; непроведення розрахункових операцій через РРО та/або ПРРО з фіскальним режимом роботи; невидача (в паперовому вигляді та/або електронній формі) відповідного розрахункового документа, що підтверджує виконання розрахункової операції, або проведення її без використання РК на окремому господарському об’єкті такого суб’єкта господарювання, в таких розмірах:
100 відс. суми, на яку здійснено продаж товарів (робіт, послуг) та/або розрахунки при організації та проведенні азартних ігор з порушеннями, встановленими п. 1 ст. 17 Закону № 265, – за порушення, вчинене вперше;
150 відс. суми, на яку здійснено продаж товарів (робіт, послуг) та/або розрахунки при організації та проведенні азартних ігор з порушеннями, встановленими п. 1 ст. 17 Закону № 265, – за кожне наступне порушення.
Оскільки продаж товару без застосування РРО та/або ПРРО не є триваючим порушенням і невидача касового чеку під час кожного продажу товару визнається окремим порушенням, то наступне незастосування РРО та/або ПРРО при продажу товарів (наданні послуг) є окремим порушенням, тобто наступне незастосування РРО та/або ПРРО чи невидача чеку при продажу товару буде вважатись повторним порушенням.
Отже, у разі виявлення під час перевірки суб’єкта господарювання підтверджених належним чином фактів неодноразових порушень вимог щодо застосування РРО та/або ПРРО до суб’єкта господарювання застосовуються фінансові санкції у розмірі 100 відс. суми, на яку здійснено продаж товарів (робіт, послуг) та/або розрахунки при організації та проведенні азартних ігор з порушеннями;
за кожне наступне вчинене порушення – у розмірі 150 відс. суми, на яку здійснено продаж товарів (робіт, послуг) та/або розрахунки при організації та проведенні азартних ігор з порушеннями.
Головне управління ДПС в Одеській області
тел.: (048) 705-60-18
Громада у соцмережах:


Поділитися
Схожі новини
01.09.2026
Як відкрити власну справу: від реєстрації ФОП до подання звітності
Більше подробиць шукайте у пам'ятці за посиланням. Громада у соцмережах:
26.08.2026
Як діяти, якщо платник податків зазнав шкоди руйнації внаслідок російської агресії
Подробиці на зображенні. Головне управління ДПС в Одеській області тел.: (048) 705-60-18 Громада у соцмережах:
25.08.2026
Чи має право на податкову знижку військовослужбовець, який отримує грошове забезпечення
Головне управління ДПС в Одеській області повідомляє, що податковий кодекс України від 02 грудня 2010 року № 2755-VІ із змінами та доповненнями (далі – ПКУ), який регламентує порядок оподаткування доходів фізичних осіб, у тому числі військовослужбов ...
24.08.2026
Хто є платником мінімального податкового зобов’язання за успадковану землю?
Головне управління ДПС в Одеській області повідомляє, що якщо земельна ділянка перейшла у спадщину, а чинний договір оренди залишається зареєстрованим і не припинений, мінімальне податкове зобов’язання (МПЗ) за таку землю визначає орендар, а не спад ...
21.08.2026
Тимчасове звільнення від виконання податкових обов'язків для бізнесу, що постраждав від війни
Якщо підприємство або ФОП через наслідки війни не можуть вчасно подавати звітність чи сплачувати податки, вони можуть отримати тимчасове звільнення від виконання цих обов’язків. Така можливість передбачена Податковим кодексом України&n ...
Інші новини
Всі новини
Молодь та спорт
Роздільнянська територіальна громада
Звернення міського голови
12.09.2026 | 08:00
Привітання голови з Днем фізичної культури і спорту України
Шановні спортсмени, тренери, ветерани спорту, працівники сфери фізичної культури та спорту, прихильники здорового способу життя! ⠀ Щиро вітаю вас із Днем фізичної культури і спорту України! ⠀ Це свято сили, витривалості, наполегливості та незламного д ...

Роздільнянська територіальна громада
Соціальна політика
Юридична та правнича допомога
11.09.2026 | 14:14
Безоплатний проїзд дітей з багатодітних сімей: умови та як діяти у випадку відмови
Діти з багатодітних сімей мають право на безоплатний проїзд. У картках розповідаємо — на який транспорт поширюється пільга та що робити, якщо водій чи перевізник безпідставно відмовляє у безоплатному проїзді. Детальніше розповідають юристи систем ...
Роздільнянська територіальна громада
Медична сфера
11.09.2026 | 13:56
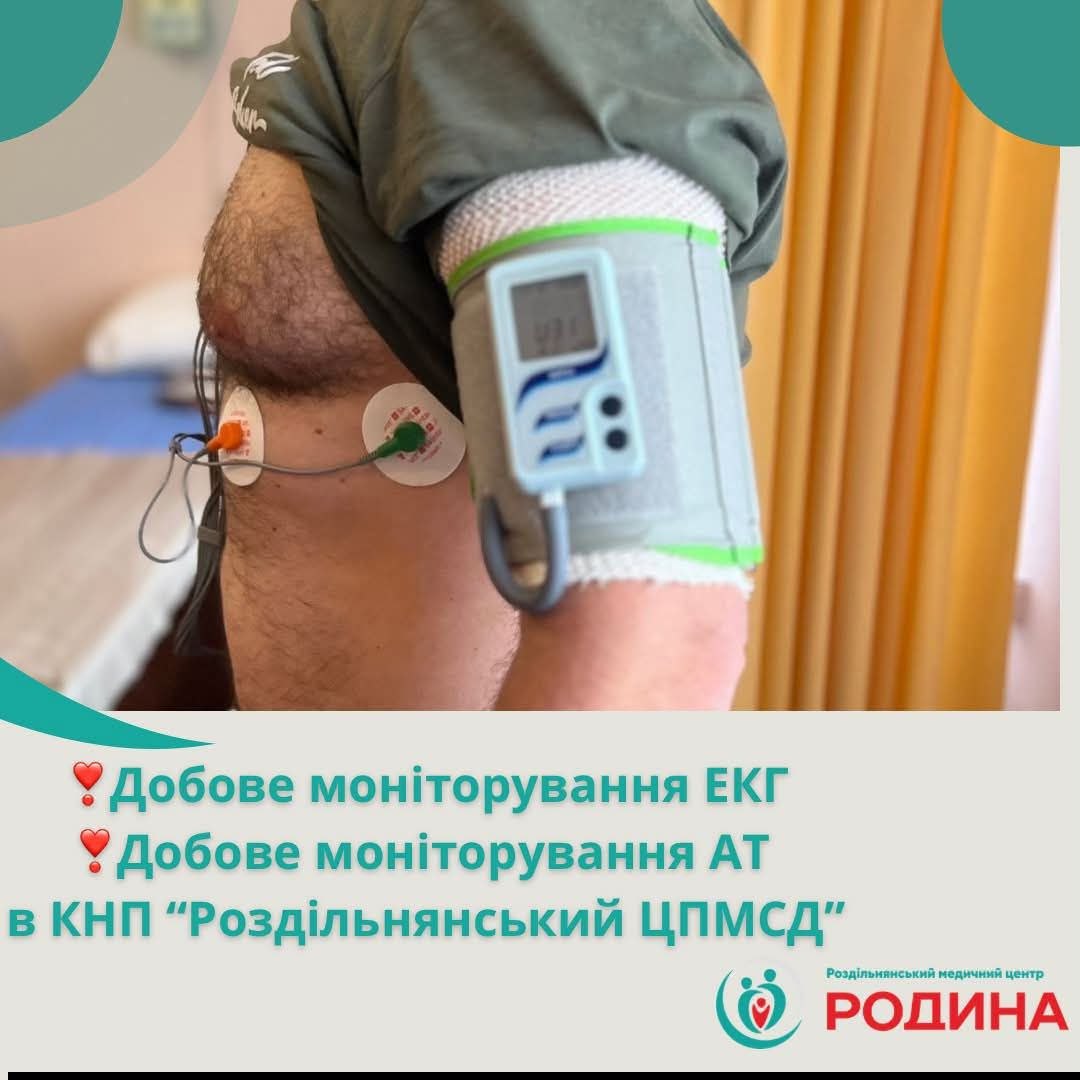
Слідкуйте за своїм здоров’ям разом із нами
У КНП «Роздільнянський центр первинної медико-санітарної допомоги» Роздільнянської міської ради доступні сучасні методи добового моніторингу роботи серця та артеріального тиску. 🔹 Добове (холтерівське) моніторування ЕКГ 🔹 Добове монітору ...