Як контролюючим органом нараховується земельний податок за земельну ділянку, яка перебуває у спільній сумісній власності кількох фізичних осіб?
Як контролюючим органом нараховується земельний податок за земельну ділянку, яка перебуває у спільній сумісній власності кількох фізичних осіб?
16.07.2025 | 12:53

Головне управління ДПС в Одеській області повідомляє, що відповідно до пункту «а» статті 80 Земельного кодексу України від 25 жовтня 2001 року № 2768-III із змінами та доповненнями (далі – ЗКУ) суб’єктами права власності на землю є громадяни та юридичні особи – на землі приватної власності.
Земельна ділянка може знаходитись у спільній власності з визначенням частки кожного з учасників спільної власності (спільна часткова власність) або без визначення часток учасників спільної власності (спільна сумісна власність) (частина перша статті 86 ЗКУ).
Суб’єктами права спільної власності на земельну ділянку можуть бути громадяни та юридичні особи, а також держава, територіальні громади (частина друга статті 86 ЗКУ).
Статтею 89 ЗКУ визначено, що земельна ділянка може належати на праві
спільної сумісної власності лише громадянам, якщо інше не встановлено законом.
У спільній сумісній власності перебувають земельні ділянки:
а) подружжя;
б) членів фермерського господарства, якщо інше не передбачено угодою між ними;
в) співвласників жилого будинку;
г) співвласників багатоквартирного будинку.
Володіння, користування та розпорядження земельною ділянкою спільної сумісної власності здійснюються за договором або законом.
Співвласники земельної ділянки, що перебуває у спільній сумісній власності, мають право на її поділ або на виділення з неї окремої частки, крім випадків, встановлених законом.
Поділ земельної ділянки, яка є у спільній сумісній власності, з виділенням частки співвласника, може бути здійснено за умови попереднього визначення розміру земельних часток, які є рівними, якщо інше не передбачено законом або не встановлено судом.
Згідно з частиною першою статті 355 Цивільного кодексу України від 16 січня 2003року № 435-IV зі змінами та доповненнями (далі – ЦКУ) майно, що є у власності двох або більше осіб (співвласників), належить їм на праві спільної власності (спільне майно).
Спільна власність двох або більше осіб без визначення часток кожного з них у праві власності є спільною сумісною власністю (частина перша статті 368 ЦКУ). Співвласники майна, що є у спільній сумісній власності, володіють і користуються ним спільно, якщо інше не встановлено домовленістю між ними (частина перша статті 369 ЦКУ).
Співвласники мають право уповноважити одного з них на вчинення правочинів щодо розпорядження спільним майном (частина третя статті 369 ЦКУ).
Пунктом 286.1 статті 286 Податкового кодексу України від 02 грудня 2010 року № 2755-VI зі змінами та доповненнями (далі – ПКУ) визначено, що підставою для нарахування земельного податку є:
- дані державного земельного кадастру;
- дані Державного реєстру речових прав на нерухоме майно;
- дані державних актів, якими посвідчено право власності або право постійного користування земельною ділянкою (державні акти на землю);
- дані сертифікатів на право на земельні частки (паї);
- рішення органу місцевого самоврядування про виділення земельних ділянок у натурі (на місцевості) власникам земельних часток (паїв);
- дані інших правовстановлюючих документів, якими посвідчується право власності або право користування земельною ділянкою, право на земельні частки (паї);
- дані Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією, визначеного у встановленому Кабінетом Міністрів України порядку.
У разі подання платником податку до контролюючого органу правовстановлюючих документів на земельну ділянку, земельну частку (пай), відомості про які відсутні у базах даних інформаційних систем центрального органу виконавчої влади, що реалізує державну податкову політику, нарахування податку фізичним особам здійснюється на підставі поданих платником податку відомостей до отримання контролюючим органом інформації про перехід права власності на об’єкт оподаткування.
Центральні органи виконавчої влади, що реалізують державну політику у сфері земельних відносин та у сфері державної реєстрації речових прав на нерухоме майно, у сфері будівництва, щомісяця, але не пізніше 10 числа наступного місяця, а також за запитом відповідного контролюючого органу за місцезнаходженням земельної ділянки подають інформацію, необхідну для обчислення і справляння плати за землю, у порядку, встановленому Кабінетом Міністрів України.
У разі подання платником податку до контролюючого органу правовстановлюючих документів на земельну ділянку, відомості про яку відсутні у базах даних інформаційних систем центрального органу виконавчої влади, що реалізує державну податкову політику, сплата податку фізичними та юридичними особами здійснюється на підставі поданих платником податку відомостей щодо отримання контролюючим органом інформації про перехід права власності на об’єкт оподаткування.
Пунктом 286.6 статті 286 ПКУ визначено, що за земельну ділянку, на якій
розташована будівля, що перебуває у спільній власності кількох юридичних або фізичних осіб, податок нараховується з урахуванням прибудинкової території кожному з таких осіб:
1) у рівних частинах – якщо будівля перебуває у спільній сумісній власності кількох осіб, але не поділена в натурі, або одній з таких осіб-власників, визначеній за їх згодою, якщо інше не встановлено судом;
2) пропорційно належній частці кожної особи – якщо будівля перебуває у спільній частковій власності;
3) пропорційно належній частці кожної особи – якщо будівля перебуває у спільній сумісній власності і поділена в натурі.
Таким чином, фізичним особам – співвласникам земельної ділянки, яка перебуває у їх спільній сумісній власності, контролюючий орган нараховує земельний податок кожній з таких осіб:
- у рівних частинах – якщо земельна ділянка не поділена в натурі, або одній з таких осіб - власників, визначених за їх згодою, якщо інше не встановлено судом;
- пропорційно належній частці кожної особи – якщо земельна ділянка поділена в натурі.
Водночас, платники плати за землю, відповідно до підпункту 286.5 статті 286 ПКУ, мають право письмово або в електронній формі засобами електронного зв’язку (з дотриманням вимог, визначених пункту 42.4 статті 42 ПКУ) звернутися до контролюючого органу за своїм місцем реєстрації у контролюючих органах або за місцем знаходження земельної діляки, у тому числі право на яку фізична особа має як власник земельної частки (паю), для проведення звірки даних щодо:
- розміру площі та кількості земельних ділянок, земельних часток (паїв), що перебувають у власності та/або користуванні платника податку;
- права на користування пільгою зі сплати податку з урахуванням положень підпунктами 281.4 та 281.5 статті 281 ПКУ;
- розміру ставки земельного податку;
- нарахованої суми плати за землю.
У разі виявлення розбіжностей між даними контролюючих органів та даними, підтвердженими платником плати за землю на підставі оригіналів відповідних документів або належним чином засвідчених копій таких документів, зокрема документів на право власності, користування пільгою, а також у разі зміни розміру ставки плати за землю контролюючий орган, до якого звернувся платник плати за землю, проводить протягом десяти робочих днів перерахунок суми податку і надсилає (вручає) йому нове податкове повідомлення - рішення разом з детальним розрахунком суми податку. Попереднє податкове повідомлення-рішення вважається скасованим (відкликаним).
Головне управління ДПС в Одеській області
тел.: (048) 705-60-18
Громада у соцмережах:


Поділитися
Схожі новини
01.09.2026
Як відкрити власну справу: від реєстрації ФОП до подання звітності
Більше подробиць шукайте у пам'ятці за посиланням. Громада у соцмережах:
26.08.2026
Як діяти, якщо платник податків зазнав шкоди руйнації внаслідок російської агресії
Подробиці на зображенні. Головне управління ДПС в Одеській області тел.: (048) 705-60-18 Громада у соцмережах:
25.08.2026
Чи має право на податкову знижку військовослужбовець, який отримує грошове забезпечення
Головне управління ДПС в Одеській області повідомляє, що податковий кодекс України від 02 грудня 2010 року № 2755-VІ із змінами та доповненнями (далі – ПКУ), який регламентує порядок оподаткування доходів фізичних осіб, у тому числі військовослужбов ...
24.08.2026
Хто є платником мінімального податкового зобов’язання за успадковану землю?
Головне управління ДПС в Одеській області повідомляє, що якщо земельна ділянка перейшла у спадщину, а чинний договір оренди залишається зареєстрованим і не припинений, мінімальне податкове зобов’язання (МПЗ) за таку землю визначає орендар, а не спад ...
21.08.2026
Тимчасове звільнення від виконання податкових обов'язків для бізнесу, що постраждав від війни
Якщо підприємство або ФОП через наслідки війни не можуть вчасно подавати звітність чи сплачувати податки, вони можуть отримати тимчасове звільнення від виконання цих обов’язків. Така можливість передбачена Податковим кодексом України&n ...
Інші новини
Всі новини
Молодь та спорт
Роздільнянська територіальна громада
Звернення міського голови
12.09.2026 | 08:00
Привітання голови з Днем фізичної культури і спорту України
Шановні спортсмени, тренери, ветерани спорту, працівники сфери фізичної культури та спорту, прихильники здорового способу життя! ⠀ Щиро вітаю вас із Днем фізичної культури і спорту України! ⠀ Це свято сили, витривалості, наполегливості та незламного д ...

Роздільнянська територіальна громада
Соціальна політика
Юридична та правнича допомога
11.09.2026 | 14:14
Безоплатний проїзд дітей з багатодітних сімей: умови та як діяти у випадку відмови
Діти з багатодітних сімей мають право на безоплатний проїзд. У картках розповідаємо — на який транспорт поширюється пільга та що робити, якщо водій чи перевізник безпідставно відмовляє у безоплатному проїзді. Детальніше розповідають юристи систем ...
Роздільнянська територіальна громада
Медична сфера
11.09.2026 | 13:56
Слідкуйте за своїм здоров’ям разом із нами
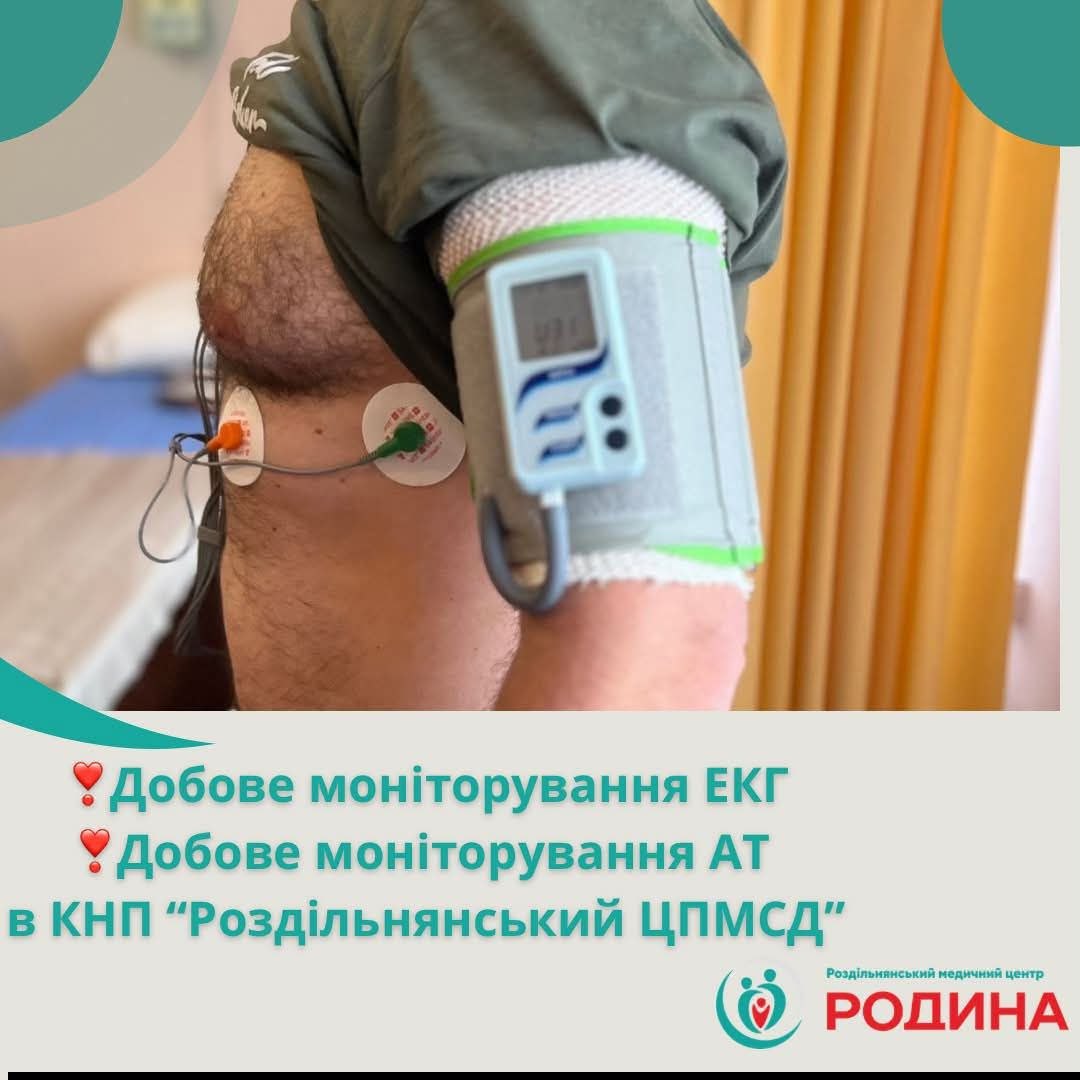
У КНП «Роздільнянський центр первинної медико-санітарної допомоги» Роздільнянської міської ради доступні сучасні методи добового моніторингу роботи серця та артеріального тиску. 🔹 Добове (холтерівське) моніторування ЕКГ 🔹 Добове монітору ...