Чи враховуються при визначенні об’єкта оподаткування витрати за договорами про надання автотранспортних послуг у разі відсутності товарно-транспортних накладних (ТТН)?
Чи враховуються при визначенні об’єкта оподаткування витрати за договорами про надання автотранспортних послуг у разі відсутності товарно-транспортних накладних (ТТН)?
02.12.2024 | 13:48

Головне управління ДПС в Одеській області інформує, що згідно з положеннями частин першої та третьої ст. 909 Цивільного кодексу України від 16 січня 2003 року № 435-IV зі змінами та доповненнями за договором перевезення вантажу одна сторона (перевізник) зобов’язується доставити довірений їй другою стороною (відправником) вантаж до пункту призначення та видати його особі, яка має право на одержання вантажу (одержувачеві), а відправник зобов’язується сплатити за перевезення вантажу встановлену плату.
Укладення договору перевезення вантажу підтверджується складенням транспортної накладної (коносамента або іншого документа, встановленого транспортними кодексами (статутами)).
Товарно-транспортна накладна є документом, який складається вантажовідправником для оформлення перевезень вантажів відповідно до укладеного договору і використовується для проведення остаточних розрахунків за надані послуги з перевезення вантажів. Оформлена товарно-транспортна накладна має бути у водія транспортного засобу під час здійснення перевезень вантажів за договором перевезення.
Відповідно до абзацу першого п.п. 134.1.1 п. 134.1 ст. 134 Податкового кодексу України від 02 грудня 2010 року № 2755-VI зі змінами та доповненнями (далі – ПКУ) об’єктом оподаткування податком на прибуток є прибуток із джерелом походження з України та за її межами, який визначається шляхом коригування (збільшення або зменшення) фінансового результату до оподаткування (прибутку або збитку), визначеного у фінансовій звітності підприємства відповідно до національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів фінансової звітності, на різниці, які визначені відповідними положеннями ПКУ.
Визнання витрат у бухгалтерському обліку здійснюється відповідно до Національного положення (стандарту) бухгалтерського обліку 16 «Витрати», затвердженого наказом Міністерства фінансів України від 31.12.1999 № 318 зі змінами та доповненнями (далі – НП(С)БО 16), та Міжнародного стандарту бухгалтерського обліку 2 (далі – МСБО 2) «Запаси» від 01.01.2014.
Згідно з п. 9 Національного положення (стандарту) бухгалтерського обліку 9 «Запаси», затвердженого наказом Міністерства фінансів України від 20.10.1999 № 246 зі змінами та доповненнями, та п. 10 МСБО 2 витрати на транспортування запасів включаються до собівартості запасів.
Крім того, витрати, пов’язані з реалізацією (збутом) продукції (товарів, робіт, послуг), зокрема, витрати на транспортування, перевалку і страхування готової продукції (товарів), транспортно-експедиційні та інші послуги, пов’язані з транспортуванням продукції (товарів) відповідно до умов договору (базису) поставки включаються до витрат на збут (п. 19 НП(С)БО 16).
Частиною першою ст. 9 Закону України від 16 липня 1999 року № 996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» зі змінами та доповненнями визначено, що підставою для бухгалтерського обліку господарських операцій є первинні документи. Для контролю та впорядкування оброблення даних на підставі первинних документів можуть складатися зведені облікові документи.
Відповідно до глави 1 Правил перевезень вантажів автомобільним транспортом в Україні, затверджених наказом Міністерства транспорту України від 14.10.1997 № 363 зі змінами та доповненнями, товарно-транспортна документація – комплект юридичних документів, на підставі яких здійснюють облік, приймання, передавання, перевезення, здавання вантажу та взаємні розрахунки між учасниками транспортного процесу. Товарно-транспортна накладна – єдиний для всіх учасників транспортного процесу документ, призначений для обліку товарно-матеріальних цінностей на шляху їх переміщення, розрахунків за перевезення вантажу та обліку виконаної роботи, та є одним із документів, що може використовуватися для списання товарно-матеріальних цінностей, оприбуткування, складського, оперативного та бухгалтерського обліку, що може бути складений у паперовій та/або електронній формі та має містити обов’язкові реквізити, передбачені цими Правилами.
Враховуючи зазначене, у разі відсутності товарно-транспортної документації, яка підтверджує отримання послуг з перевезення вантажу, у тому числі товарно-транспортної накладної, які відносяться до первинних документів та на підставі яких ведеться бухгалтерський облік, платник податків при визначенні фінансового результату до оподаткування відповідно до правил бухгалтерського обліку не має підстав для врахування вартості таких послуг при формуванні собівартості придбаних (виготовлених) та реалізованих товарів, виконаних робіт, наданих послуг.
Головне управління ДПС в Одеській області
тел.: (048) 705-60-18
Громада у соцмережах:


Поділитися
Схожі новини
16.09.2026
Долучайтеся до опитування щодо безбар’єрності взаємодії та послуг в органах ДПС
Запрошуємо взяти участь в анонімному опитуванні, яке проводить Державна податкова служба України для оцінки потреб осіб з інвалідністю та осіб з інвалідністю внаслідок війни щодо фізичної, інформаційної та цифрової доступності (безбар’єрності) взаєм ...
01.09.2026
Як відкрити власну справу: від реєстрації ФОП до подання звітності
Більше подробиць шукайте у пам'ятці за посиланням. Громада у соцмережах:
26.08.2026
Як діяти, якщо платник податків зазнав шкоди руйнації внаслідок російської агресії
Подробиці на зображенні. Головне управління ДПС в Одеській області тел.: (048) 705-60-18 Громада у соцмережах:
25.08.2026
Чи має право на податкову знижку військовослужбовець, який отримує грошове забезпечення
Головне управління ДПС в Одеській області повідомляє, що податковий кодекс України від 02 грудня 2010 року № 2755-VІ із змінами та доповненнями (далі – ПКУ), який регламентує порядок оподаткування доходів фізичних осіб, у тому числі військовослужбов ...
24.08.2026
Хто є платником мінімального податкового зобов’язання за успадковану землю?
Головне управління ДПС в Одеській області повідомляє, що якщо земельна ділянка перейшла у спадщину, а чинний договір оренди залишається зареєстрованим і не припинений, мінімальне податкове зобов’язання (МПЗ) за таку землю визначає орендар, а не спад ...
Інші новини
Всі новини
Роздільнянська територіальна громада
Роздільнянський ЦНАП
Події, анонси, заходи, об'яви, повідомлення
23.09.2026 | 21:52
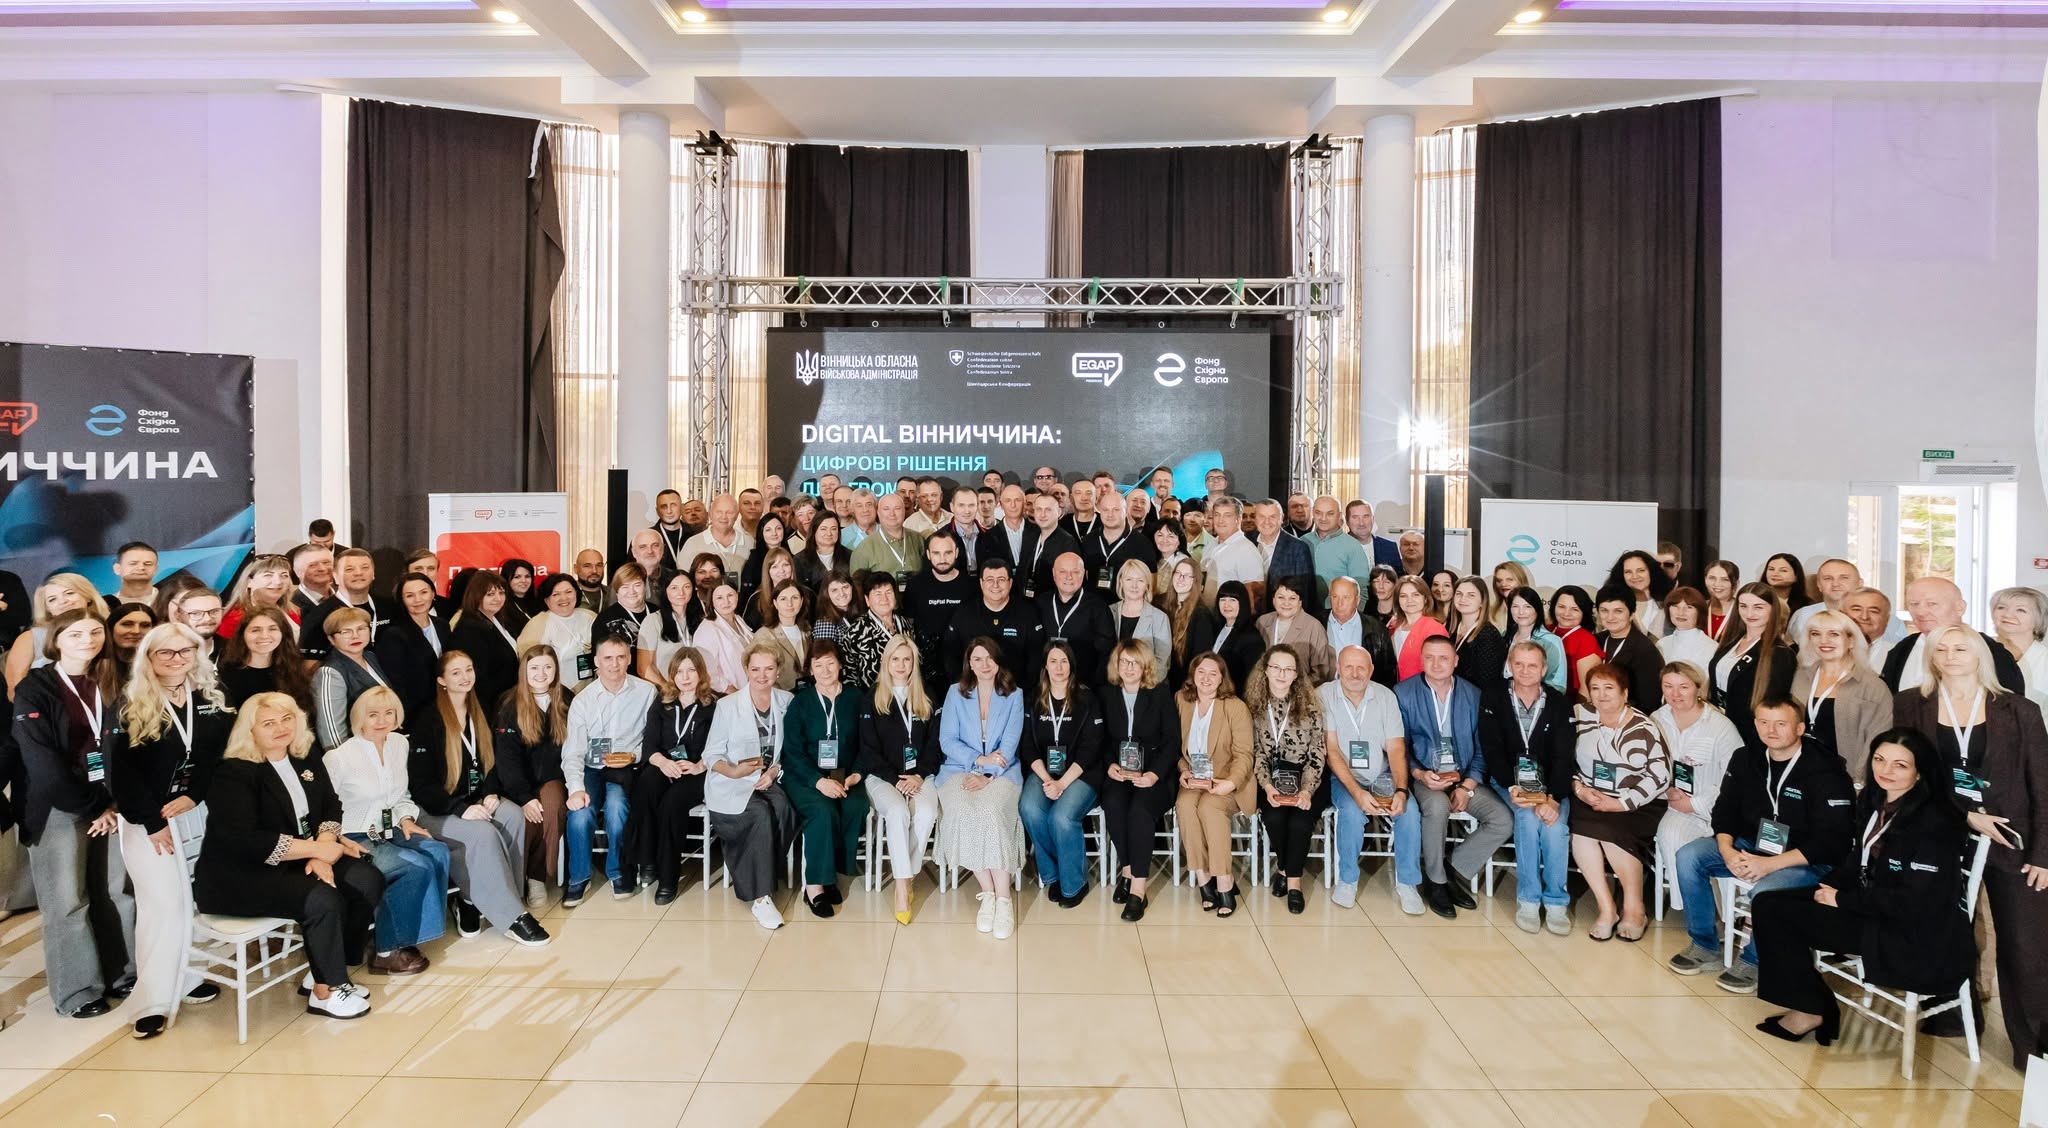
Що Форум цифрових лідерів означає для Роздільнянської громади?
21-22 вересня у Львові відбувся Форум цифрових лідерів. Роздільнянську міську раду на ньому представляв Іван Катков — головний спеціаліст відділу комунікацій, цифрової трансформації та інформаційно-технічного забезпечення. Форум зібрав понад 180 ...
Роздільнянська територіальна громада
Роздільнянський ЦНАП
Комунікації та цифрова трансформація
23.09.2026 | 18:25
Цифровий розвиток громади: рішення, які працюють для людей
Скільки часу людина витрачає на отримання послуги? Чи може скористатися нею без сторонньої допомоги? Наскільки захищені її дані? Саме з таких практичних питань починається цифровий розвиток громади. ⠀ 16-17 вересня Роздільнянський міський голова Валерій ...

Роздільнянська територіальна громада
Соціальна політика
Бюджетні новини
23.09.2026 | 17:59
Спільне засідання регламентної, бюджетної та соціальної постійних комісій міської ради
23 вересня 2026 року відбулося спільне засідання постійних комісій, а саме: постійної комісії з питань бюджету, фінансування, інвестицій, реалізації державної регуляторної політики постійної комісії з питань регламенту, депутатської діяльності ...